
-
微信
 微信扫一扫
- 搜索
作者:潘娴(原创)
百威亚太对中国业务的修补仍在继续。
今天,百威亚太发布的2026三季报显示,其前九个月收入减少3.7%至46.2亿美元(约合人民币308亿元),销量减少4.9%,受中国市场疲弱影响,但被印度的表现所部分抵消。在中国市场,该集团前九个月净收入、销量分别下降4.7%、9.7%,第三季度净收入、销量分别下滑16.9%、16.8%。
“中国啤酒行业的调整期比大家期待的时间长,我们公司的恢复也是比原来的想象长一些。”在今天举行的业绩会上,百威亚太首席执行官及联席主席程衍俊表示,虽然中国业务并未完全发挥出潜力,但在战略重点领域有所进展。
下面,我们来一起看看。
稳定为先
百威亚太财报显示,今年第三季度,中国市场销量减少的原因包括不利天气及即饮渠道持续疲弱令行业承压,以及公司因应备受挑战的行业环境调整库存水平。
“我们可能左右不了大环境,但要做到比自己好,比昨天好,同时和行业共同进步和发展。”程衍俊说,中国市场是百威亚太的重中之重,首先要将业务稳定下来,不要出现波动。
据百威亚太首席财务官Bernardo Novick透露,第三季度,中国啤酒行业下滑了高个位数,降幅高于一、二季度,百威份额仍在流失。目前,百威中国战略可分为两个阶段,先是稳定销量和份额,然后是重返增长并恢复利润率。
“我们不知道什么时候能进入第二阶段,但正努力解决短期面临的一些问题,以尽快进入第二阶段。”Novick说,为稳定中国业务,百威正加大对品牌与创新、增长渠道的投资。
比如,随着啤酒消费从即饮向非即饮渠道转移,O2O渠道就成为企业纷纷加码的领域。财报显示,在中国市场,百威持续执行渠道扩张策略,聚焦在非即饮渠道内带动高端化,以及扩大在O2O渠道的渗透率。在2026年第三季度及前九个月,百威中国O2O渠道均实现双位数增长,得益于品牌及包装创新的支持。
Novick表示,O2O渠道不仅符合消费趋势,也是推动高端化的重要渠道。在啤酒行业疲软的情况下,百威超高端产品依然保持增长,驱动力之一正是O2O渠道。
他又指,虽然O2O渠道运营成本更高,但百威仍会积极拥抱,包括继续提供适合的产品组合、包装以匹配所需场景。“我们可以改善渠道交付的效率,也看到了提升渠道利润率的机会,但我们不会等到这些问题都解决了才拥抱渠道”。
持续投资
展望未来,虽然百威对中国啤酒市场持谨慎态度,但表示仍会大力投资以推动复苏。
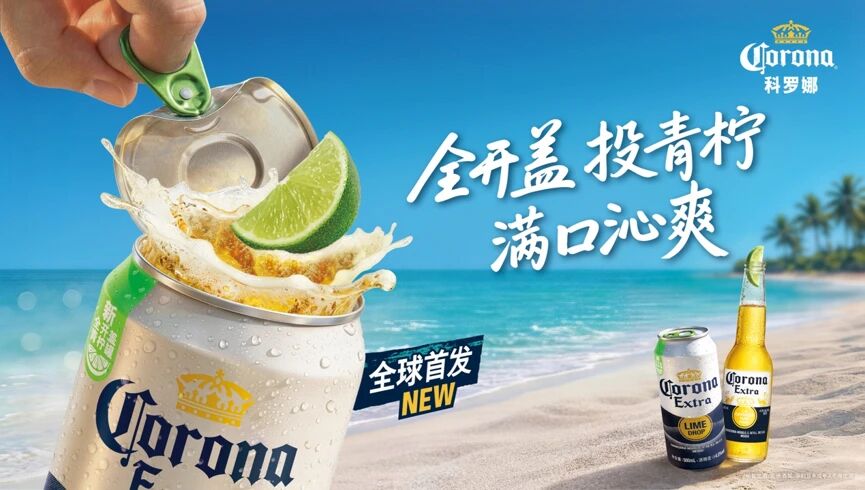
按照公司高层说法,百威中国明年投资的仍是先前圈定的战略重点,包括超高端产品、非即饮渠道、创新。会上,Novick又点名了将继续投入资源的几款新品,包括哈尔滨1900、百威740毫升大罐装、罐装科罗娜。他同时指出,百威中国今年一些项目未能带来预期的ROI(投资回报率),正调整不同项目优先级。
由于增加投资、成本上涨等原因,百威中国利润率面临着短期压力。Novick则说,在今年第四季度和明年,百威将面临更大成本压力,主要由于铝和能源价格上升。团队正努力提高生产力和效率,以抵消部分影响,但对涨价计划暂时没有可以分享的消息。
根据百威亚太三季报,当季,中国市场的正常化除息税折旧摊销前盈利下滑30.2%,受营收表现、营运去杠杆化及其他经营收益减少影响。今年前九个月,该指标下滑18.2%。
Novick指,尽管利润率承压,但百威中国仍要加大投资先稳定业务,重返增长,才能拥有更多灵活性来恢复利润率。
“大家总是问我,作为CFO,利润表里哪一行数字最重要,我的答案是每一行都很重要。但你必须确保销量增长,整个利润表才能运转起来。盈利当然也重要,它能带来(健康、可持续的)现金流。”Novick指出,战略的本质是在不同阶段选择最重要的目标,这并非说其他目标不重要,只是就当下而言,稳定销量是优先事项。
“可以合理地假设,如果业绩依然存在挑战且没有改善,维持相同的股息水平将越来越困难。我们还没有(就股息派发新方案)做出任何决定,也理解股息对股东的重要性,但最终这还是依靠业绩表现。”Novick说。
在稳定业务的同时,百威中国也寻求能“轻装上阵”。Novick透露,该公司一直在努力改善库存,但仍未达到想要的水平,当下正努力提升不同层级渠道的库存能见度,并预计去库存在短期内仍有一些影响。
“虽然我们现在(去库存)有一些短期的痛,但都是为了长远发展。这项工作也是我们很重要的行动计划,旨在减轻合作伙伴的负担。”程衍俊说。
程衍俊又强调,无论中国啤酒市场是处于发展期还是调整期,百威亚太始终是参与者与同行者,以长远目光进行投资与发展。


