
-
微信
 微信扫一扫
- 搜索
作者:吴容(原创)
下个月就上任满500天的雀巢大中华区董事长兼首席执行官马凯思(Kais Marzouki),迎来了连续第二个季度增长。“这得益于我们在提升库存健康度、优化产品组合以及加强成本和投资管理方面的持续努力。”他说。
小食代获悉,马凯思是在雀巢集团三季报“出炉”后,和大中华员工沟通时说这番话的。根据这家全球最大的食品公司发布了的第三季度业绩,期内大中华区实现4.2%的有机增长,其中实际内部增长率为3.7%,定价贡献率为0.5%。
小食代留意到,在下午举行面向分析师举行的业绩会议上,雀巢全球管理层指出,大中华区三季度的增长一方面源于2025年同期由于渠道库存削减而带来的低基数,另一方面源于核心业务表现的持续改善,但市场环境“依然充满挑战”。
下面,我们一起看看。
马凯思(Kais Marzouki)
“下个里程碑”
先来聚焦中国市场。
据小食代了解,马凯思今天和在华员工沟通时表示,大中华区的增长反映了核心业务表现的持续改善,得益于雀巢在提升库存健康度、优化产品组合,以及加强成本和投资管理方面的持续努力,同时也受益于2025年同期较低的比较基数。这一说法,和雀巢集团说法大体一致。
展望未来,马凯思说:“2026年已步入尾声,我们刚走过雀巢集团160周年,又将迎来下一个重要里程碑:明年是雀巢进入中国市场40周年。”他表示,集团对大中华区战略方向的坚定支持,让团队对未来的发展方向更加清晰,也更有信心。
对于下一阶段的工作重点,马凯思表示在华团队将继续推动战略落地,坚持以事实和数据驱动决策,充分发挥数字化和人工智能(AI)的作用,并将工作方式(Ways of Working)融入日常,同时通过高绩效文化建设提升团队能力。
他还似有所指地强调,质量始终是业务发展的根基;只有坚持高标准,才能持续赢得消费者信任、打造卓越品牌,推动以实际内部增长率(RIG)为引领的增长,并提升盈利能力。
“希望团队将各项努力转化为实际成果,为2026年交出一份出色的答卷,并带着信心、决心和共同的目标迈向2027年。”马凯思今天说。
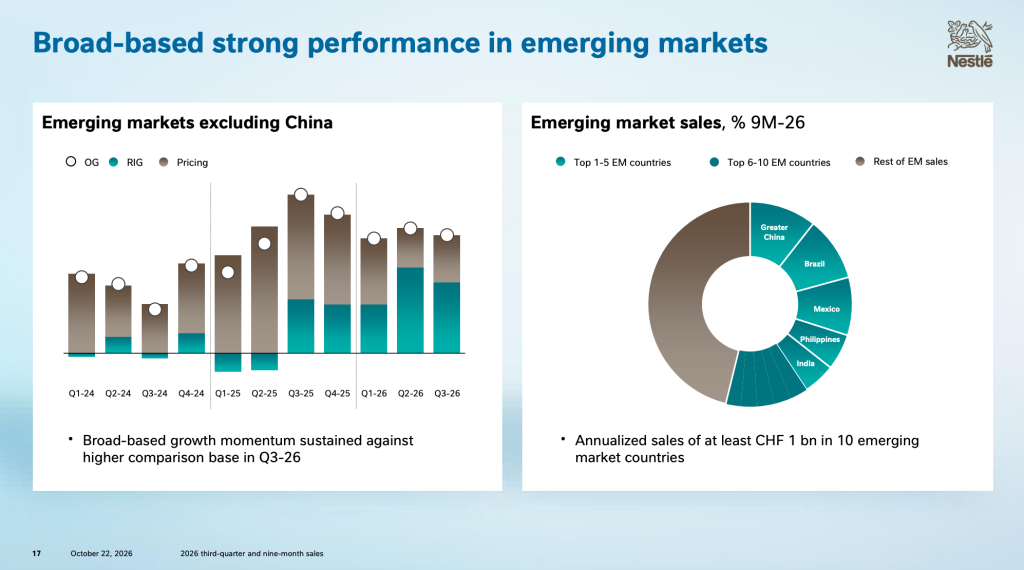
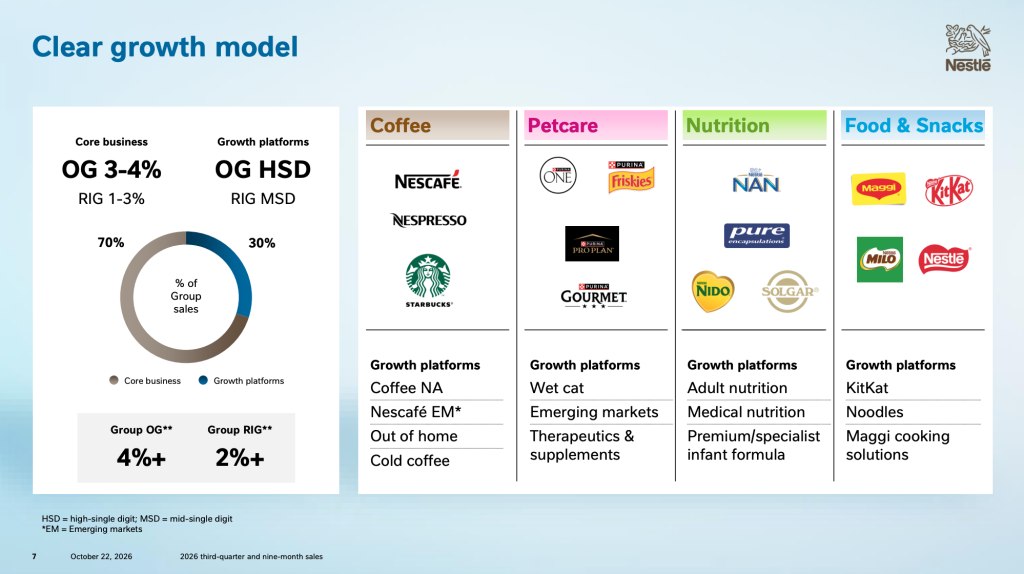
雀巢今天在业绩会上的演示材料显示,大中华区与巴西、墨西哥、菲律宾和印度等属于新兴市场中最大的一批市场。雀巢目前已有10个新兴市场国家的年销售额达到或超过10亿瑞郎。
“我感到非常满意,这些市场充分体现了团队的战略执行力。”今天,在和分析师谈及新兴市场的表现时,雀巢首席执行官费耐睿(Philipp Navratil)说,速溶咖啡、宠物食品等品类在多个新兴市场表现突出,不仅带动了业绩增长,也获得了集团追加投资。
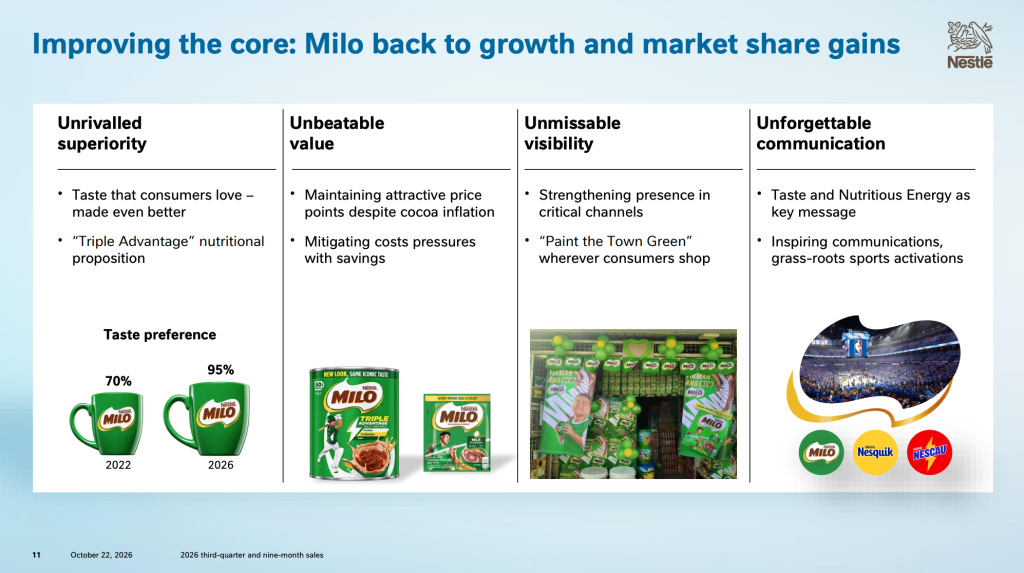
他说,在新兴市场上核心业务也表现良好,美极(Maggi)旗下多款产品表现不错,美禄(Milo)也是其中的典型例子:美禄在亚洲等市场有着深厚的市场基础,但仅仅依靠品牌历史并不能带来持续增长,雀巢重点改善四个方面:产品竞争力、价格与性价比、产品铺货和市场曝光,以及品牌宣传。经过这些努力,美禄销售额已重新实现了两位数增长,并提升了市场份额。
业务剥离进展
会上,婴幼儿配方奶粉事件的影响成为焦点话题。
对于有分析师问及“营养品业务恢复情况如何”时,费耐睿回应称,关于营养品业务,尤其是婴儿配方奶粉业务眼下正在改善。雀巢首席财务官Anna Manz在会上也表示,“婴幼儿配方奶粉召回事件带来的负面影响正在持续修复中,集团未对营养品业务进行任何减值。”
费耐睿
从具体的改善情况来说,费耐睿表示,在AOA(亚洲、大洋洲和非洲)大区,由于加大投资、推动创新,该业务确实是逐季改善的,已恢复到接近危机前水平。“在欧洲,则更复杂和困难,改善情况相对慢一些,我们现在看到1段配方奶粉有起色,说明品牌力还在,2段配方奶粉也还有缺口,显然我们丢失了一些消费群体,这需要时间消化。对于这些流失的消费者,我们要慢慢赢回来。”他说。
财报显示,第三季度,婴幼儿配方奶粉召回事件对雀巢有机增长造成了20个基点的负面影响。其中,AOA大区的营养品业务仍受奶粉召回拖累;欧洲大区营养品业务有机增速呈低个位数下滑,源于欧洲婴儿奶粉召回事件的影响。
“今年9月,我们达成协议,计划出售大众维生素、矿物质及营养补充剂(VMS)业务。此前,我们已于7月宣布与合作伙伴就水业务达成合作安排。”费耐睿今天在会上说。对于VMS业务的剥离进展,费耐睿表示,出售VMS业务是集团优化产品组合、聚焦最具竞争优势领域的又一重要举措,交易尚待监管审批,预计2027年上半年完成交割。
今年9月,雀巢和Yellow Wood Partners达成协议,拟以10亿美元(8 亿瑞郎)出售VMS业务,该业务包括Nature’s Bounty(自然之宝)等7大品牌,以及相关的美国自有品牌(贴牌)补充剂业务。该业务销售额达到12亿美元(约合10亿瑞士法郎),主要集中于美国,同时在加拿大、中国等国家也有布局。
至于雀巢水和高端饮料业务,今年7月,雀巢宣布与Platinum Equity设立合资企业Peranel,双方各持有50%股权,运营雀巢水和高端饮料业务,旨在打造一家业务聚焦度更高的独立经营主体。
从最新发布的财报来看,雀巢水业务及高端饮料业务在2026年前9个月的销售额为28亿瑞郎,实现7.5%的有机增长,其中实际内部增长率3.5%,定价贡献率4%。第三季度,该业务有机增速达到12.3%,其中实际内部增长率贡献7.3个百分点,定价贡献5.0个百分点;该业务在全球多个市场实现增长,北美市场表现突出,欧洲及亚洲、大洋洲和非洲市场的增长也有所加快;从渠道来看,零售及外出消费渠道均实现两位数增长。
会涨价吗?
定价策略也是业绩会上分析师关注的话题。
费耐睿表示,雀巢近期并未对咖啡产品采取新的涨价措施。在他看来,咖啡仍是一个具有吸引力的品类,创新和执行力是推动其发展的重要因素。对于美禄,雀巢正通过提升经营效率来消化部分成本,同时尽可能维持消费者熟悉的价格。
雀巢首席财务官Anna Manz
但Manz指出,考虑到当前油价带来的成本压力,正传导到产品运输和分销环节,雀巢仍计划第四季度在部分市场加大涨价力度。不过,她指出,公司会在力所能及的范围内提价,同时尽可能维持消费者渗透率,这是集团的定价指导原则。
费耐睿也表示,公司在制定价格时会考虑投入成本,并在调整价格的同时,尽可能兼顾消费者的接受程度,平衡销量与价格之间的关系。
展望2027年,Manz认为,“(到时)通胀环境仍将持续,我们很可能会看到更多涨价,虽然消费者短期内可能会对此作出反应,但我们相信,中期来看,公司能够兼顾实际内部增长(RIG)和价格表现。”
此外,在业绩会上,雀巢高层还被分析师提问其强调的“四大执行支柱”(口味偏好、价值、分销及传播)是否过于简化———一般而言,在消费品行业,企业往往要管理数百个品牌、数千款产品,内部追踪的运营指标通常多达几十项。
对此,费耐睿表示,这套框架确实属于简化工具,目的是帮助投资者和内部团队快速理解公司的执行重点。但在实际运营中,雀巢追踪的指标远不止四项,数量超过23项。
他进一步解释称,四大支柱背后都有具体的衡量标准。例如,在口味偏好方面,雀巢会按国家和品类开展盲测,目标是让至少60%的参与测试消费者更偏好雀巢产品;在价值方面,公司会评估定价弹性、包装设计和品牌力;在分销方面,则关注产品在线下门店和线上渠道的覆盖情况;在传播方面,公司会衡量每笔营销投入所带来的回报。
Manz补充说,将指标框架铺开并不是最难的部分,真正的挑战在于将这套体系落实到各个品牌的日常经营中。她回顾称,几年前,接受口味偏好测试的产品数量还相当有限。如今,公司旗下主要SKU已完成相关测试,对自身表现及仍需改进的地方有了更清晰的认识。
“大量工作要做”
再来看下雀巢的整体业绩。
财报显示,2026年第三季度,该集团销售额为228亿瑞士法郎,有机增长率为4.0%,其中实际内部增长率为2.8%,定价贡献率为1.1%。“我们的执行正在推动更加强劲的增长。第三季度,所有大区和全球直管业务的实际内部增长率(RIG)均为正,达到2.8%,延续了近几个季度持续改善的态势。”费耐睿说。
分品类来看下。根据财报,2026年第三季度的增长由宠物护理、食品与零食业务引领。咖啡业务有机增长率为3.4%;从两年累计维度看,第三季度有机增长水平与第一、二季度相近。美国市场咖啡业务的实际内部增长率,正从今年早些时候因调价带来的初期冲击中逐渐恢复。
宠物护理业务的有机增长率为5.3%,实际内部增长率达4.3%。费耐睿今天表示,与发达市场相比,新兴市场的宠物数量增长明显更快,消费者越来越重视宠物营养。“雀巢在新兴市场拥有广泛的分销网络,我们当前的重点是加大品牌宣传投入。这些努力已经开始见效,今年以来,雀巢新兴市场宠物护理业务有机销售额增长约10%。”
营养品业务有机增长率为0.3%,虽然医学营养品表现稳健,但成人营养、儿童及全家营养表现偏弱,二者相互抵消。
食品与零食业务有机增长率为5.0%,得益于美洲糖果业务的亮眼表现以及美国冷冻食品业务趋势回暖,叠加季节性订单带来的利好。
按地区划分,2026年第三季度雀巢发达市场有机增长率为2.2%,实际内部增长率为1.9%,定价贡献率为0.3%。新兴市场有机增长率达6.8%,实际内部增长为4.3%,定价贡献率为2.5%。
按渠道划分,2026年第三季度雀巢零售渠道有机增长率为3.9%,居家外渠道的有机增长率为4.8%。在零售渠道中,电商业务实现了15.3%的有机增长,占比从年初至今达集团总销售额的21.6%。
展望未来,雀巢称将维持2026全年指引,预计全年有机增长率为3%至4%,实际内部增长率较2025年加快;基础交易营业利润率(UTOP margin)预计较2025年有所改善;剔除任何关税退税影响后,预计下半年利润率与上半年大致持平;自由现金流预计超过90亿瑞士法郎。
费耐睿表示,“自我出任雀巢首席执行官已有一年时间,在过去四个季度,我们取得了不错的进展,这主要得益于进一步明确业务重点,并推动相关举措落地。无论是组织内部变革,还是财务经营结果,改善已经显现。我相信,我们走在正确的道路上。”
尽管第三季度业绩的改善显示相关举措正在见效,但费耐睿认为集团仍有提升空间。“面对充满挑战的外部环境,我们要释放业务全部潜力,意味着我们仍有大量工作要做。我们正在优化经营模式,优化资源投向,坚定不移地执行既定计划,并持续交出稳定的业绩。”他说。
对于雀巢这份最新财报,有美国媒体指出,雀巢三季度4%的有机销售增幅高于分析师预期的3.4%。其中,2.8%的销量增长高于分析师平均预期的1.5%,1.1%的定价涨幅低于预期的1.9%。自费耐睿于2025年9月出任CEO,作为雀巢战略关键指标的RIG(实际内部增长)稳步提升。
另有外媒引述分析师称,这是雀巢RIG自2021年以来取得的最好表现。雀巢三季度销售增长强劲,得益于零食和宠物食品在新兴市场的需求强劲,也显示公司在费耐睿领导下正加快转型步伐。不过也有分析师称,雀巢当季销售增长很大一部分来自饮用水和饮料,该业务正被剥离为合资公司。在此前经历了多年的价格上涨、销量疲软和执行问题后,费耐睿面临的下一个测试是让消费者最终购买更多雀巢产品,而不仅仅是多付钱。
瑞士媒体NZZ称,费耐睿的目标是使RIG长期维持在2%以上,而第三季度大幅超越了这一目标,也是四年多来的首次。这家巨头的销量在所有销售区域均有所增长,其中新兴市场表现最佳,雀巢在北美也卖出了更多产品,尽管消费情绪因通胀而低迷。此外,雀巢大规模人员优化仍在进行中,费耐睿还希望与董事长Pablo Isla一起将企业文化调整得更注重绩效。在所有重组措施见效之前,这可能还需要一段时间。整体而言,第三季度业绩可被视为费耐睿取得的一个阶段性成功。
NZZ还提到,今天开盘,雀巢股价上涨2.5%。自费耐睿上任以来,雀巢股价此前几乎未见明显复苏,但近几周呈现出积极的势头。分析师强调,要实现股价的持续上涨,雀巢持续交出良好的增长数据至关重要,“复苏正变得更具说服力,但持续性才是真正的考验”。


