
-
微信
 微信扫一扫
- 搜索
作者:潘娴(原创)
“三季度,我们持续推进高质量规模增长战略,并取得了积极成效。业务增长扎实稳健,营利改善趋势更加明确。”瑞幸咖啡联合创始人、首席执行官郭谨一在今晚召开的电话会上说。
瑞幸今晚发布的季报显示,2026年第三季度,其净收入为178.915亿元(人民币,下同)同比增长17.0%;自营门店同店销售额下滑11.1%,2025年同期为 14.3%;公认会计准则GAAP营业利润为27.559亿,同比增长55.1%。
在会上,郭谨一谈到了同店销售额波动、国内开店空间等话题。下面,我们来第一时间看看。
波浪式变化
先来关注下同店销售额这一关键指标。
郭谨一表示,由于去年7~8月是外卖大战高峰期,高基数对今年三季度同店销售额影响更明显。随着今年外卖平台补贴大幅退坡,外卖杯量明显下降,虽然自提杯量有所上升,但同店销售仍受到较大影响。
他又指,瑞幸同店销售势头已在持续好转,降幅从7~9月逐步收窄,四季度得到进一步改善。随着客户逐渐回归自提,瑞幸整体杯量结构更健康,更有利于发挥瑞幸在线下门店网络和运营效率方面的优势。
“我们不会孤立地、静态地看待同店指标,而是更着眼于长期整体业务的增长节奏和质量。”郭谨一说,在快速发展过程中,瑞幸同店指标可能呈现波浪式变化,在竞争较为激烈、快速开店的阶段可能遭遇一定的短期压力。但随着开店节奏趋于稳健,消费需求持续增长,同店销售额也有望逐步恢复。
他举例称,2023下半年到2024上半年,瑞幸同店指标因加速开店而阶段性承压。随着2024下半年开店节奏相对缓和,同店表现快速恢复,并在年底转正,且在2025年外卖大战前延续了健康表现。今年三季度虽然受到高基数与外卖补贴收缩影响,但月均交易客户数和人均杯量都再创新高,同店增长也持续改善,门店层面的盈利能力也在稳步恢复。
“自营门店层面的利润率同比大幅提升,已经基本恢复到了外卖大战前的水平。这也说明,不能仅仅凭着短期的同店波动来判断公司的增长质量,而是要从中国咖啡行业的长远发展视角和瑞幸商业模式底层逻辑出发,结合用户指标、业务规模和盈利表现进行综合的分析判断。”郭谨一说。
他表示,对瑞幸而言,同店增长是公司综合考虑市场机会、竞争环境和客户需求等多种因素,动态调整开店节奏的一项重要指标。瑞幸会高度重视同店指标,也有信心持续改善。
保持扩张
再来关注下开店。
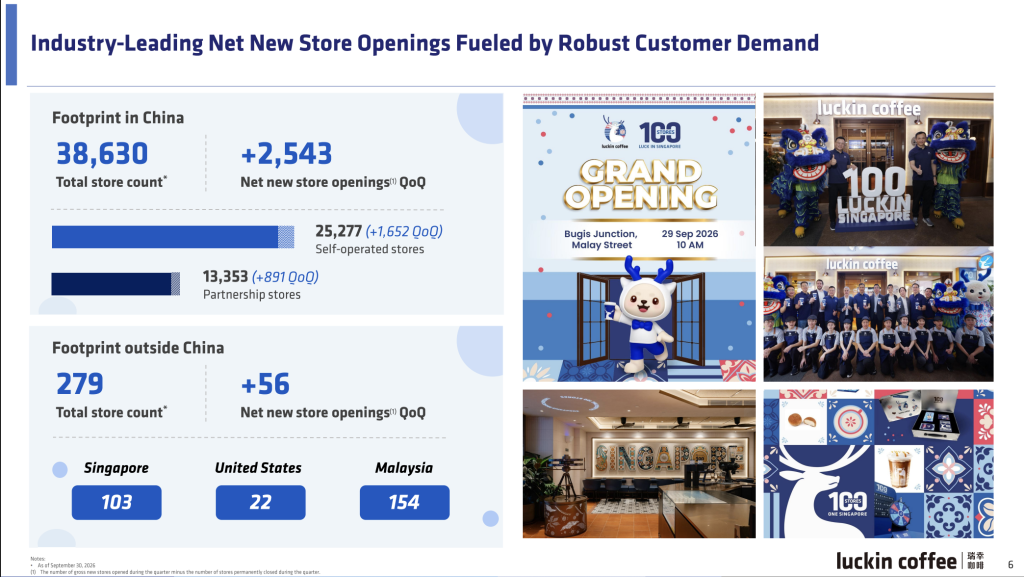
当季,瑞幸净新增门店2599家,其中包括中国(含香港地区)2543 家门店、新加坡14家、马来西亚40家、美国2家。第三季度末,瑞幸门店总数增至38909家,环比第二季度增加7.2%,其中自营店达25402家,联营达13507家。
郭谨一表示,为满足不断增长的市场需求,瑞幸保持行业领先的开店速度,持续提升各县级城市的网络覆盖和服务能力。
他指出,随着门店网络规模持续扩大,瑞幸门店仍保持健康的经营质量,为进一步拓展门店、提升长期市场份额提供了有力支撑。
谈及出海,郭谨一表示,瑞幸当季海外净增56家门店,总数达到279家。其中新加坡自营门店103家、美国自营门店22家、马来西亚加盟门店154家。
据介绍,随着新加坡门店破百,瑞幸已成为当地门店数量第二大的连锁咖啡品牌,基本跑通了新加坡门店经济模型。
“新加坡市场取得的成绩证明了瑞幸商业模式出海的可复制潜力,也为我们稳步拓展更多国际市场积累了宝贵的运营经验。”郭谨一说。
而在回答国内开店空间的问题时,郭谨一指出,瑞幸长期开店空间的判断取决于中国咖啡消费需求的增长潜力,而不是静态的门店数字。
“对标成熟国家的咖啡发展历程,无论是人口渗透率还是饮用频次,中国都还有巨大的提升空间。随着咖啡饮用习惯的逐步养成,消费需求不断增长,能够支撑健康开店的空间也会不断扩大。”他说。
他认为,瑞幸在持续吸引大量新客户的同时,整体人均杯量仍稳步提升,这些积极指标让公司对持续开店更有信心。
郭谨一表示,未来,瑞幸将继续聚焦高质量规模增长,保持行业领先的扩张节奏,积极把握中国咖啡市场的长期增长机遇,同时不断强化品牌心智、产品创新、便捷交付和综合性价比的核心竞争力。
“我们始终认为中国咖啡市场门店的天花板仍然非常高,而且会随着消费需求增长不断抬升。”他说。
因此,他称有信心保持有竞争力的开店节奏,坚持以客户需求为驱动,以健康的门店经济模型为基础,不断扩大门店网络规模,持续提升长期市场份额。
盈利水平
最后再来看看瑞幸财报详情。
2026年第三季度,瑞幸净收入为178.915亿元,同比增长 17.0%,主要由GMV同比增长19.7%拉动,这得益于营业门店数量与月度交易客户数量增长,带来的产品销量增加。
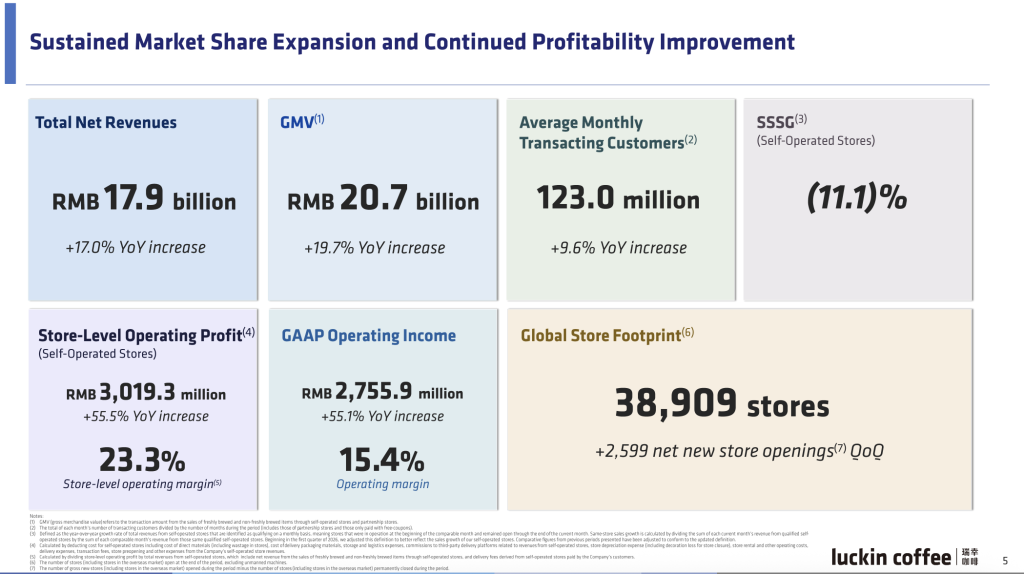
利润方面,瑞幸当季公认会计准则GAAP营业利润为27.559亿元,同比增长 55.1%。
GAAP营业利润率同比提升 3.8 个百分点,达到 15.4%。非GAAP 营业利润(调整股票薪酬费用及长期股权投资的交易相关费用)为 30.47 亿元,同比增长 58.2%。非 GAAP 营业利润率同比提升 4.4 个百分点,达到 17.0%。
“随着外卖渠道结构持续正常化,本季度盈利水平进一步改善。”郭谨一说。瑞幸财报显示,当季,其外卖配送费同比下降38.1%至17.89亿元,主要因为订单组合从外卖大幅转向自取。
在产品创新上,郭谨一表示,瑞幸坚持以咖啡为核心,持续提升专业度,并推进多元化创新不断丰富产品矩阵,以更强的产品力拉动用户留存与复购。
当季,瑞幸共推出41款现制饮品及20多款轻食。同时,瑞幸通过非咖产品满足不同人群、不同场景的多样需求。
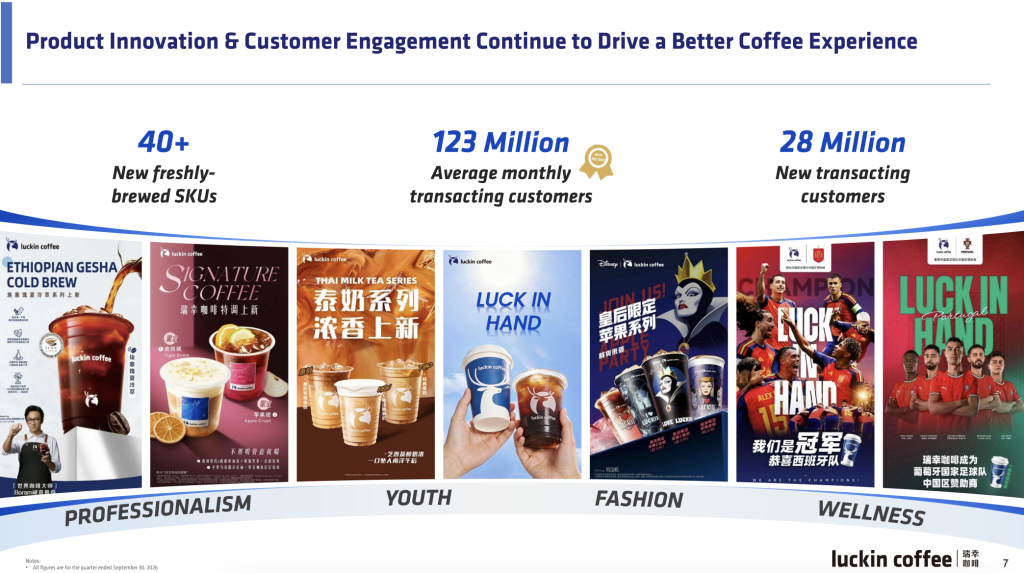
“更令人欣喜的是,今年以来,交易客户的人均杯量稳步提升,三季度同样创下新高。”郭谨一说,当季,瑞幸月均交易客户数和人均杯量双双再创新高,季度月均交易客户超1.2亿。
今晚,瑞幸还公布了一项新的股份回购计划。根据该计划,公司可在12个月内以ADS形式回购最高5亿美元的A类普通股。


